




Polymerpreise – starker Anstieg der Polymerpreise, Panik unter Verarbeitern mit unzureichenden Vorräten
Die Hersteller setzten daher ihre vorsichtige Preispolitik fort und erhöhten die Preise entsprechend unserer Prognose um 20–50 €/t. Der am Montag veröffentlichte Kontraktpreis für Ethylenmonomer für März stieg damit gegenüber Februar lediglich um 50 €/t. Auch der Preis für Styrolmonomer (SM) erhöhte sich nur um 73 €/t. Die Polymerhersteller verzögerten die Veröffentlichung ihrer Preislisten, doch bereits seit Dienstag vergangener Woche zeichnete sich ab, dass im März eine deutliche Verteuerung bevorsteht.
Die vergangene Woche war von einer dynamischen Preisentwicklung geprägt. Die Preise am Montag zeigten nur geringe Veränderungen, und erwartungsgemäß bedeuteten die am Montagmorgen veröffentlichten Preise des serbischen Polyethylenherstellers einen Rollover gegenüber der Vorwoche. Nach der am Montagnachmittag veröffentlichten Erhöhung des Monomerpreises um fünfzig Euro zeigten die am Dienstag veröffentlichten Preise einen Anstieg der Polyolefinpreise um 70–100 eur und die am Mittwoch veröffentlichten Preise bereits einen Anstieg um 150–200 eur. In einigen Fällen lagen die Preise am Freitag fast 300 eur über dem Niveau von Ende Februar. Aufgrund der täglich schwankenden Preise nahmen die Kunststoffverarbeiter die Preise in einer sehr breiten Spanne wahr, die sowohl das Dienstags- als auch das Freitagsniveau umfasste. Die meisten Polymerhersteller gingen zu einer wöchentlichen Preisfestlegung über. Die meisten Preislisten waren nur bis Freitag vergangener Woche gültig. Die Angaben im Bericht geben die am Freitag gültigen Preise einschließlich der Verfügbarkeit wieder. Am kommenden Montag werden die europäischen Polymerhersteller neue Preise veröffentlichen. Dies schafft einerseits Spielraum für weitere Preiserhöhungen und andererseits auch für deren Angleichung. Das bedeutet, dass nun auch Hersteller ihre Preise erhöhen können, die diese in den ersten Tagen vergangener Woche angekündigt hatten und bis Freitag deutlich zurückgeblieben waren.
Infolge der Schließung der Straße von Hormus erklärten mehrere asiatische Polymerhersteller aufgrund erwarteter und drohender Probleme bei der Rohstoffversorgung höhere Gewalt (FM). Dies bedeutet, dass das Eintreffen asiatischer Importe unsicher geworden ist; zudem steigen die Kosten für den Containertransport und die Versicherungsprämien. Einige Importeure zogen ihre bereits veröffentlichten Preislisten zurück, während andere weiterhin auf eine Preisvereinbarung warten. Sicher ist jedoch, dass die Importpreise im Februar stärker gestiegen sind als erwartet. Die Importeure werden wahrscheinlich der Preisentwicklung auf dem europäischen Markt folgen. Die Exportpreise für Polymere (FOB) steigen in den Verladehäfen, in Asien stark, in Nordamerika hingegen bislang nur um 20–30 USD. Angesichts der sich abzeichnenden Angebotsengpässe wird jedoch erwartet, dass auch die nordamerikanischen Polymerhersteller die Gelegenheit zu Preiserhöhungen nutzen werden.
Neben den globalen Problemen bei Angebot und Nachfrage macht sich in Mitteleuropa auch eine äußerst angespannte regionale Verfügbarkeit von Polyolefinen und PET bemerkbar. Mit Ausnahme der Tschechischen Republik ist die Polymerproduktion in nahezu jedem Land von Produktionsproblemen und Stillständen geprägt. Die stärksten Auswirkungen hat der Stillstand der Crackeranlage von Orlen. Diese Störung beeinträchtigt die Produktion von PVC und Polyolefinen in allen Ländern außer der Tschechischen Republik. Beim rumänischen Polymerhersteller dauern die Wartungsarbeiten noch an, der Absatz der bulgarischen und serbischen Polyolefinhersteller ist durch Sanktionen eingeschränkt, und die Rohstoffversorgung des ungarischen Polyolefinherstellers ist unsicher, teils aufgrund eines Raffineriebrandes und teils aufgrund unsicherer Rohöllieferungen. Bei PET hat einer der größten Hersteller seine Werke sowohl in Polen als auch in Litauen geschlossen. Darüber hinaus sind die Rohöllieferungen in die Region nicht nur aufgrund der Stilllegung der Druschba-Pipeline, sondern auch aufgrund der Eskalation des Krieges im Nahen Osten unsicher geworden.
-
myCEPPI
myCEPPI bietet einen wöchentlichen Preisbericht für Standardkunststoffe.
Lieferanten zu diesem Thema
-

VACULA s.r.o.
Technische Kunststoffe - Verkauf, Konstruktionskunststoffe - Herstellung und Verkauf, Kunststoffgranulat… -
SLOVNAFT, a.s.
Herstellung und Verkauf von Erzeugnissen aus Erdöl und dessen chemischer Verarbeitung – Herstellung und Vertrieb von… -
SRNOPLAST K96 s.r.o.
Ankauf und Zerkleinerung von Kunststoffmaterialien, Lohnzerkleinerung von Kunststoffen, Regranulat, Regranulierung… -
Archeo CZ s.r.o.
Distributor führender Herstellermarken technischer Granulate, einschließlich PA und POM, fachkundige Beratung bei der… -
SOLLAU CZ s. r. o.
Ankauf und Verkauf von Kunststoffmahlgut und Regranulaten, Magnete und Magnetabscheider, Metallabscheider, Rezyklat… -

geba Kunststoffcompounds GmbH
Masterbatches für Kunststoffe, Kunststoffregranulat, ABS-Regranulat, Kunststoffregranulat aus ABS, PC, PC/ABS, PA6…




-
Genesis Polymers Europe und Velogy bringen die europäische PP- und PE-Produktion auf der Messe (Fachmesse) Fakuma 2026 näher an die Kunden
Der gemeinsame Auftritt auf der Messe (Fachmesse) Fakuma (Halle B2, Messestand (Stand) 2310) präsentiert eine wachsende europäische Polyolefin-Plattform, die... -
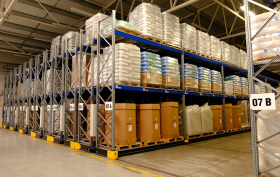
VACULA s.r.o.: Zuverlässige Lieferungen von Kunststoffgranulaten auch in unsicheren Zeiten
In der derzeit schwierigen Lage auf dem globalen Markt, die unter anderem von geopolitischen Spannungen geprägt ist, sehen sich viele Unternehmen mit... -
LIFOCOLOR empfiehlt: So wählen Sie die passende Granulatgröße für die Produktion
Haben Sie Probleme mit Farbtonschwankungen, Materialentmischung im Einfülltrichter oder ungenauer Dosierung? Eine der Ursachen kann eine falsch gewählte...
Meistgelesen in den letzten 30 Tagen
-
Langlebige Lösung: Rohre aus strahlenvernetztem Polyethylen (PE) PE-Xc für Trinkwasserleitungen
-
Polymerpreise dürften im November steigen, das Angebot verknappt sich zum Jahresende
-
PLASTIMAGEN 2026
-
Strahlensterilisation pharmazeutischer Primärverpackungen durch BGS
-
BGS: Kunststoffkomponenten für die Energieinfrastruktur – strahlenvernetzte Kunststoffe in der Praxis






Meistgelesen in den letzten 30 Tagen
-
Langlebige Lösung: Rohre aus strahlenvernetztem Polyethylen (PE) PE-Xc für Trinkwasserleitungen
-
Polymerpreise dürften im November steigen, das Angebot verknappt sich zum Jahresende
-
PLASTIMAGEN 2026
-
Strahlensterilisation pharmazeutischer Primärverpackungen durch BGS
-
BGS: Kunststoffkomponenten für die Energieinfrastruktur – strahlenvernetzte Kunststoffe in der Praxis







