Polymerpreise – Erwartete Preisdynamik bei Standardpolymeren im dritten Quartal 2024
Dies wirkt sich auch auf die Kunststoffindustrie aus, was unmittelbar zu einer geringeren Anzahl von Aufträgen als üblich führt. Die Verarbeiter arbeiten mit geringeren Polymerbeständen als üblich und versuchen, ihre Flexibilität beim Einkauf und ihre Cashflow-Position zu erhalten. Das ist nicht einfach, denn Angebot, Nachfrage und Preise schwanken.
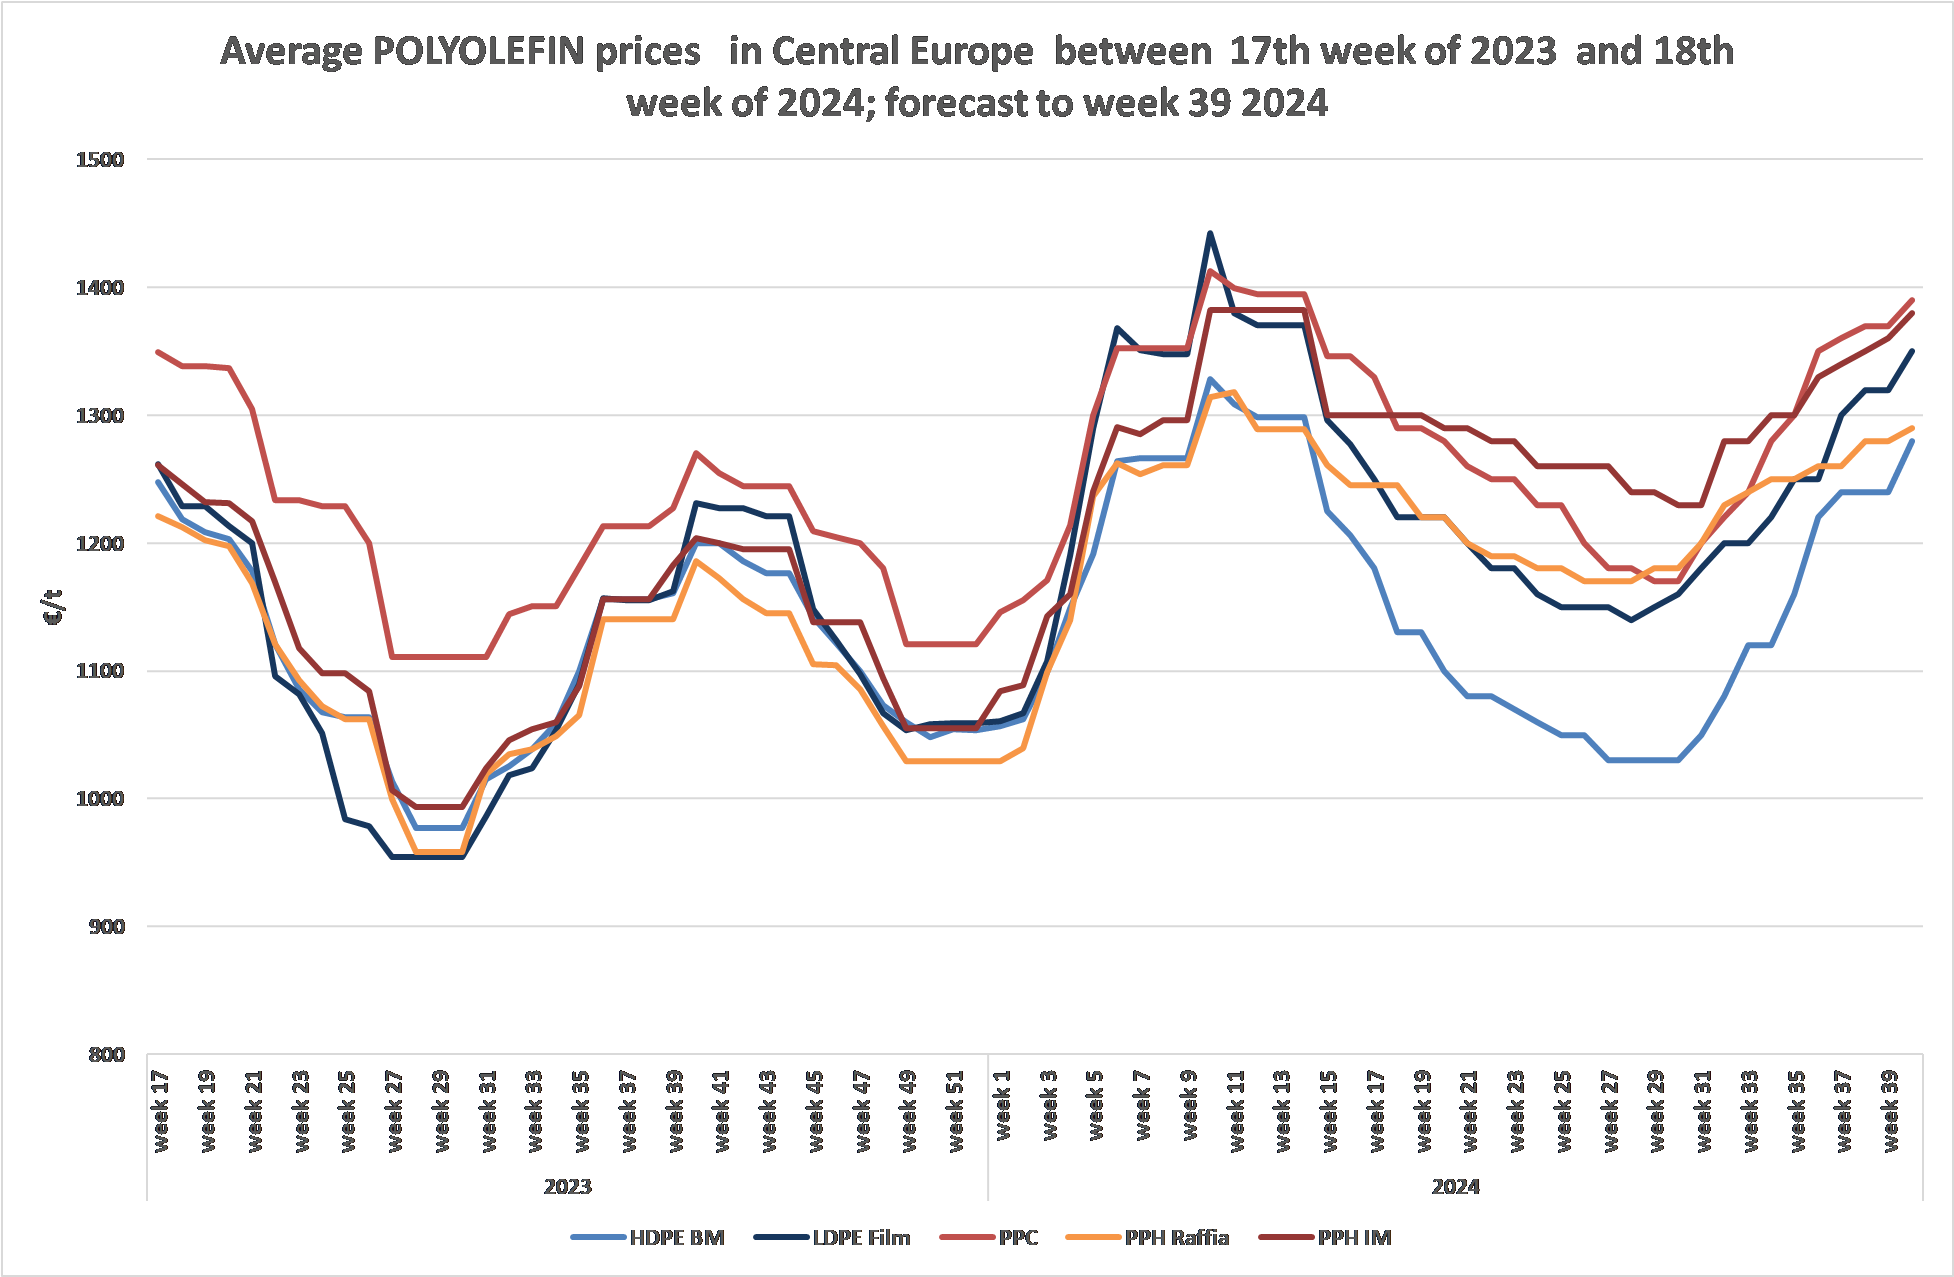
In den letzten zwei Jahren haben wir 4 Flutwellen erlebt, die im Abstand von 22-24 Wochen aufeinanderfolgten. Die ersten beiden Wellen waren kleiner und traten auf höheren Preisniveaus auf. Die letzten beiden, die im vergangenen Jahr auftraten, waren jedoch für alle Teilnehmer am Polymermarkt deutlich spürbar.
Die Wellen folgen dieser Logik: Wenn die europäischen Preise niedrig sind oder sinken, wie derzeit, verlangsamen sich die Importe und viele europäische Hersteller drosseln ihre Produktion; die Verfügbarkeit sinkt. Da die Verarbeiter relativ geringe Polymerbestände haben, werden sie schnell unruhig, und kleinere Panikreaktionen sind keine Seltenheit. Dies gibt europäischen Herstellern die Möglichkeit, die Preise zu erhöhen. Angesichts der schwachen Nachfrage dürfen die Preiserhöhungen jedoch weder zu abrupt noch zu groß ausfallen, da Wettbewerber Fehler bei der Preisgestaltung schnell ausnutzen. Ein höheres Preisniveau stimuliert sofort die Importe und die europäische Polymerproduktion, was die Preiserhöhungen einschränkt und zugleich begrenzt. Auf Grundlage der 4 Preiswellen der letzten 2 Jahre können wir feststellen, dass eine vollständige Preiswelle einer Bewegung von der Untergrenze zur Obergrenze um 250 - 350 €/t entspricht.
Die Dauer der Schockwelle hängt weitgehend von der Dauer des Seetransports und der Wiederinbetriebnahme europäischer Kraftwerke ab. Der europäische Markt wird sich 2024 im Stop-and-go-Modus befinden. Das bedeutet, dass größere Polymerhersteller Wartung (Instandhaltung) an verschiedenen Standorten einplanen und dadurch die Emissionen innerhalb der gesamten Gruppe begrenzen. Alternativ werden ungeplante FM-Stillstände häufiger.
Nach dem ersten "Wellenkamm" dieses Jahres bewegen wir uns nun auf das "Wellental" zu. Die wichtigsten Fragen für die Marktteilnehmer lauten: Wann erreichen die Preise in diesem Zeitraum ihren Tiefpunkt, wie wird dieser "Tiefpunkt" aussehen und wie lange wird die Phase niedriger Preise dauern?
Der erste Preisanstieg dieses Jahres erreichte seinen Höhepunkt in der 10. Woche; bei Polypropylen (PP) hielt sich das Höchstniveau 4 Wochen lang bis Mitte April, danach begann der Rückgang. Bei Polyethylen (PE) erfolgte die Trendwende schneller; die Preise begannen nach dem Höhepunkt in der 10. Woche zu sinken. Bei beiden Polyolefinen wird erwartet, dass die Preise Ende Mai ihren Tiefpunkt erreichen. Logischerweise sollte die Untergrenze des Preisbandes, der "Tiefstpreis", dem Importpreis entsprechen. Das Ungleichgewicht wird derzeit jedoch nicht durch ein Überangebot infolge eintreffender Importe verursacht, sondern durch Marktstörungen aufgrund mangelnder Nachfrage. Daher ist es wahrscheinlich, dass die Preise europäischer Polymere, insbesondere von HDPE, PPC und PVC, unter das Niveau der Importpreise fallen, wofür es bereits vereinzelte Beispiele gibt. Im Hintergrund steht ein relativ breites europäisches Angebot. Bei LDPE haben sich die europäischen Preise den Importpreisen angenähert, doch das Angebot, insbesondere bei Typen mit MFR 0,3, ist nicht so breit wie bei HDPE. Daher ist es unwahrscheinlich, dass die LDPE-Preise auf ein Niveau nahe oder unter 1 100 EUR fallen. Bei PPH steht das begrenzte Angebot Preissenkungen entgegen, insbesondere bei Spritzgusstypen mit hohem MFR und Vliesstofftypen. Bei Typen mit einem MFR von 2,5 bis 4 gibt es Importangebote, wobei die niedrigsten Preise derzeit noch über 1 100 EUR liegen und erwartet wird, dass einige europäische Hersteller dieses Preisniveau erreichen. PPH-Preise unter 1 100 EUR erwarten wir nicht.
Bei Polystyrol (PS) ist der Preisrückgang europäischer Produkte jedoch hauptsächlich auf den erwarteten Rückgang des Styrolmonomerpreises in den nächsten zwei Monaten zurückzuführen. Infolgedessen werden die Preise europäischer Produkte bis Juli voraussichtlich unter das Niveau der Importpreise fallen. Bei EPS könnte dies bereits Ende Mai oder Anfang Juni eintreten. Vor allem deshalb, weil die Importpreise aufgrund der langen Lieferzeiten die Situation von 6 bis 8 Wochen zuvor widerspiegeln.
Angesichts der üblichen Sommerferien wird die Stagnation auf niedrigem Preisniveau voraussichtlich bis zu 4-6 Wochen dauern, von Anfang Juni bis Mitte Juli. Es wird erwartet, dass die Kaufabsichten und die Aktivität der Verarbeiter Ende Juli zunehmen, wenn sie mit höheren Preisen rechnen und die Herbstsaison näher rückt. Infolgedessen wird erwartet, dass die Preise im August bis September steigen.
Mit dem näher rückenden Herbst wird die Nachfrage voraussichtlich zunehmen, und die Preise werden Anfang August zu steigen beginnen. Der Preisanstieg wird voraussichtlich bis Anfang Oktober anhalten, oder anders ausgedrückt: Die Preiserhöhung im Oktober wird sich aufgrund unzureichender Nachfrage nicht durchsetzen lassen.
 |
|
Wie lange wird dieser Preisanstieg anhalten? Bis sich in der europäischen Wirtschaft etwas wesentlich ändert. Einerseits wäre eine deutliche Belebung der Nachfrage erforderlich, damit sich die Preise langfristig nach oben bewegen oder die Dauer der Welle zunimmt. Eine Belebung der Nachfrage würde jedoch nicht nur eine niedrigere Inflation und sinkende Zinsen erfordern, sondern auch eine positive Entwicklung des Verbrauchervertrauens.
Andererseits müsste die europäische Polymerproduktion 2024 gegenüber 2021 um fast 20 % sinken. Das ist eine sehr hohe Zahl, die auch kurzfristig nicht erreicht werden kann. Mehrere europäische Polymerhersteller haben diese Situation jedoch erkannt, und es gibt Berichte über die Schließung von Crackanlagen, auf die mittelfristig die Stilllegung von Polymerkapazitäten folgen wird, insbesondere in Westeuropa.
Wir erwarten außerdem einige bedeutende Veränderungen in der Angebotsstruktur auf der Versorgungslandkarte Mitteleuropas. Westeuropäische Polymerhersteller werden in unserer Region wahrscheinlich stärker vertreten sein, da dieser Markt ein gewisses Wachstumspotenzial aufweist. Einige große europäische Polymerhersteller wollen 2024 neue Logistikzentren in Mitteleuropa einrichten. Ähnliche Pläne haben jedoch auch große internationale Händler. Hier ist anzumerken, dass im Gegensatz zu den westeuropäischen Trends in der Region des südlichen Mitteleuropas (SCE) in den kommenden Jahren eine Erweiterung der PP- und HDPE-Kapazitäten erwartet wird, was zu einer Veränderung der Marktposition in Mitteleuropa führen wird.
Abschließend können wir feststellen, dass wir nun mit Volatilität und Preisschwankungen leben müssen. Es ist wichtig, die Phasen der Zyklen richtig zu erkennen; zum richtigen Zeitpunkt und in ausreichenden Mengen einzukaufen.
-
myCEPPI
myCEPPI bietet einen wöchentlichen Preisbericht für Standardkunststoffe.
Lieferanten zu diesem Thema
-
TECHLER INDUSTRY spol. s r.o.
Lieferant von Produkten für Industrie, Produktion und Service, wie Ölabscheidern (Skimmern), Schmiertechnik und… -

ISPE TECHNOLOGIES SE
Hochwertige Serien-Spritzgießwerkzeuge aus China. Mehr als 600 gelieferte Werkzeuge. Besonders gründliche und schnelle… -

Testpolymer EU s.r.o.
Akkreditierte Prüflaboratorien Nr. 1595, Kunststoffprüfung, mechanische Prüfungen von Kunststoffen, Laborprüfungen und… -

TECHNOSE s.r.o.
Pneumatische Komponenten, Antriebssysteme, Komponenten für die industrielle Automatisierung, elektrische Komponenten… -
Klüber Lubrication Slovensko s.r.o.
Herstellung und Entwicklung fortschrittlicher, leistungsstarker und effizienter, maßgeschneiderter Schmierstoffe… -

Lubexpert Slovakia s.r.o.
Autorisierter Importeur und Distributor von ExxonMobil-Produkten in der Slowakei, von Schmierfetten, Hydraulik- und…




MSV 2026 zeigte die neuesten industriellen Innovationen und bestätigte die Bedeutung persönlicher Begegnungen für das Geschäft
16.10.2026 Neun vollständig belegte Hallen des Brünner Messegeländes boten eine Leistungsschau der spannendsten Entwicklungen in der heutigen Industrie. Die Präsentationen von 1 379 ausstellenden Unternehmen aus 39 Ländern besichtigten innerhalb von vier...