
Polymerpreise - Generell ist mit einem Übergang zu einem höheren Preisniveau zu rechnen, bei PS und PET ist jedoch ein leichter Preisrückgang wahrscheinlich.
Dies ist auch der Grund, warum einige große Kunststoffverarbeiter noch in der vergangenen Woche zu Maipreisen eingekauft haben. Die Kontraktpreise für Olefinmonomere im Juni blieben unverändert. Die europäischen Polymerhersteller bereiten sich auf einen Rollover vor. Die Kunststoffverarbeiter sind jedoch davon überzeugt, dass ein leichter Preisrückgang möglich ist.
Die Erwartung sinkender Preise beruht auf der Tatsache, dass in den letzten Maiwochen aufseiten der Polymerhersteller Verkaufsdruck zu spüren war. Dieser Verkaufsdruck wird sich voraussichtlich nicht ändern, da wir weiterhin keine Belebung der Nachfrage erwarten, aber auch nicht mit einem Rückgang rechnen. Angesichts der schwer vorhersehbaren Nachfrage der Endabnehmer arbeiten die Kunststoffverarbeiter mit relativ niedrigen Lagerbeständen, kaufen nicht auf Vorrat, und laufende Einkäufe sind typisch. Dieser Trend wird höchstwahrscheinlich auch den Zeitraum Juni-August prägen.
Bei den Polyolefinpreisen wurde bereits im Mai festgestellt, dass die Polymerhersteller ihre Preise im Verhältnis zueinander festlegen, insbesondere bei Polyolefinen. Das bedeutet, dass sich eine Art „Spiel“ zu entwickeln beginnt, bei dem ein dominierender Polymerhersteller oder -händler einen Preis veröffentlicht und die anderen ihre eigenen Preispositionen daran anpassen, häufig in mehreren Runden. Dadurch entsteht eine Art „relatives Preissystem“. Sobald ein für die Kunststoffverarbeiter akzeptables Preisniveau festgelegt ist, erfolgen die Einkäufe relativ schnell, wie es im Mai der Fall war. In der kommenden Woche werden die endgültigen Preise erst am Donnerstag erwartet. Der Verkaufsdruck wird jedoch den ganzen Sommer über anhalten, sodass sich Möglichkeiten für Preisverhandlungen ergeben werden.
Der Kontraktpreis für Styrolmonomer im Juni ist noch nicht bekannt, die Marktteilnehmer erwarten jedoch keine wesentliche Veränderung, wobei ein leichter Rückgang des SM-Preises um 20-30 eur möglich ist. Die europäischen PS-Hersteller werden wahrscheinlich einen Rollover anstreben, angesichts des erheblichen Importdrucks ist jedoch eine langsame Erosion der Durchschnittspreise wahrscheinlich. Die europäischen Polystyrolhersteller versuchen, das Angebot zu reduzieren, was auch der Grund dafür ist, dass ein mitteleuropäischer Hersteller in der vergangenen Woche die Produktion eingestellt hat.
-
myCEPPI
myCEPPI bietet einen wöchentlichen Preisbericht für Standardkunststoffe.
Lieferanten zu diesem Thema
-
SOLLAU CZ s. r. o.
Ankauf und Verkauf von Kunststoffmahlgut und Regranulaten, Magnete und Magnetabscheider, Metallabscheider, Rezyklat… -

geba Kunststoffcompounds GmbH
Masterbatches für Kunststoffe, Kunststoffregranulat, ABS-Regranulat, Kunststoffregranulat aus ABS, PC, PC/ABS, PA6… -
Szeplast Zrt.
Entwicklung und Herstellung von Weich- und Hart-PVC-Granulaten, Prüfung von Kunststoffgranulaten, Laborprüfungen. -

Remarkplast compounding a.s.
Kunststoffcompounds, Compoundierung von Kunststoffen, Regranulat, Regranulierung von Kunststoffen… -
DLplast, s.r.o.
Herstellung von Schläuchen, Extrusion von Kunststoffschläuchen, Kunststoffextrusion, Herstellung von… -

Fatra, a.s.
Verarbeitung von PVC, PE, PP und PET, Abdichtungsfolien FATRAFOL, PVC-Bodenbeläge, PVC-Granulat, Regranulat…



-
Genesis Polymers Europe und Velogy bringen Kunden auf der Fakuma 2026 die europäische PP- und PE-Produktion näher
Der gemeinsame Auftritt auf der Fakuma (Halle B2, Stand 2310) präsentiert eine wachsende europäische Polyolefin-Plattform, die die Produktionskapazitäten... -
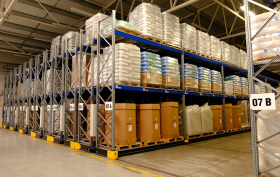
VACULA s.r.o.: Zuverlässige Lieferungen von Kunststoffgranulaten auch in unsicheren Zeiten
In der derzeit schwierigen Lage auf dem globalen Markt, die unter anderem von geopolitischen Spannungen geprägt ist, sehen sich viele Unternehmen mit... -
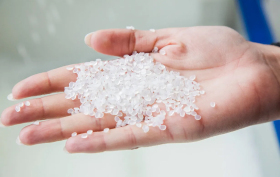
LIFOCOLOR empfiehlt: So wählen Sie die passende Granulatgröße für die Produktion
Haben Sie Probleme mit Farbtonschwankungen, Materialentmischung im Einfülltrichter oder ungenauer Dosierung? Eine der Ursachen kann eine falsch gewählte...